Featured brand
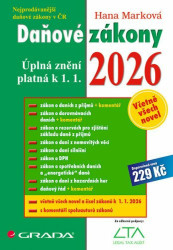
Daňové zákony 2026 - Úplná znění k 1. 1. 2026 - Hana Marková
Nejprodávanější daňová publikace v ČR!Publikace obsahuje úplná znění všech daňových zákonů s účinností k 1. 1....
U produktu Poradce 5-6/2025 Zákon o dani z přidané hodnoty oceňujeme, jak dobře zapadá do kategorie its category. Potěší povedeným provedením i tím, jak dobře odpovídá očekávání v této cenové hladině. Celkově jde o produkt, který můžeme v rámci its category doporučit. Redakční hodnocení: 4,8 z 5.
Daň z přidané hodnoty tvoří jeden z nejdůležitějších příjmů státního rozpočtu. Platí ji všichni při nákupu většiny zboží a služeb, proto se jí také někdy říká univerzální daň nebo též všestranná daň. Princip této daně je v tom, že dodavatel, pokud je registrován jako plátce, musí odvést z obchodu část hodnoty, pokud je tento obchod předmětem daně. Naopak odběratel si za jistých podmínek může zažádat o vrácení daně, kterou při obchodu dodavateli (plátci) zaplatil. Je to typ nepřímé daně, protože není možné dopředu jednoznačně určit daňového poplatníka, tedy osobu, která bude v konečné fázi daň platit. Definována může být pouze osoba, která konkrétní nepřímou daň odvádí státu, tedy plátce daně.
Nejprodávanější daňová publikace v ČR!Publikace obsahuje úplná znění všech daňových zákonů s účinností k 1. 1....
Aktuální vydání obsahuje kompletní soubor všech českých daňových zákonů ve znění účinném k 1. 1. 2026 - od...
Jedinečná kniha s úctyhodným obsahem je praktickým a uceleným průvodcem daňovým řádem (zákon č. 280/2009 Sb.)....
Autor: Ing. Martin Děrgel, Ing. Ivan Macháček, Ing. Václav Benda, Ing. Antonín Daněk, Ing. Pavel Novák...